 Budget prévisionnel personnel
Savoir où va votre argent,
sans rendre de comptes à personne.
Un outil gratuit pour bâtir votre budget prévisionnel du mois, seul ou en couple, et repartir avec un rapport clair en PDF.
Sans compte, sans courriel, sans inscription. Vos montants sont calculés dans votre navigateur et n’en sortent jamais.
Prévoyez une quinzaine de minutes la première fois. Vous pouvez arrêter et reprendre : votre budget est retrouvé sur cet appareil.
Pour vous, et pour ceux qui accompagnent
Le même outil sert deux usages. Il a été conçu avec les deux en tête, pas pour l’un en espérant que l’autre s’y retrouve.
Pour faire le point, chez vous
Aucune connaissance financière n’est nécessaire. Les questions sont en français ordinaire, le vocabulaire est expliqué, et rien n’est obligatoire : un champ vide vaut zéro.
- Individuel ou en couple, avec partage moitié-moitié ou selon les revenus
- Chaque montant à la fréquence où vous le payez
- Un rapport PDF à garder, à imprimer, ou à apporter à un rendez-vous
Pour accompagner, en rencontre ou en atelier
Conseillers budgétaires, intervenants sociaux, agents d’aide financière, enseignants : l’outil se projette en atelier et se remplit à deux pendant une rencontre.
- Aucun compte à créer, rien à installer, rien à administrer
- Aucune donnée de la personne accompagnée ne quitte l’appareil
- Le PDF sert de trace commune à la fin de la rencontre
- Le budget calendrier ouvre la discussion sur l’ordre des échéances, pas seulement sur les totaux
Ce que l’outil fait
Cinq écrans, une quinzaine de minutes, et un rapport que vous emportez.
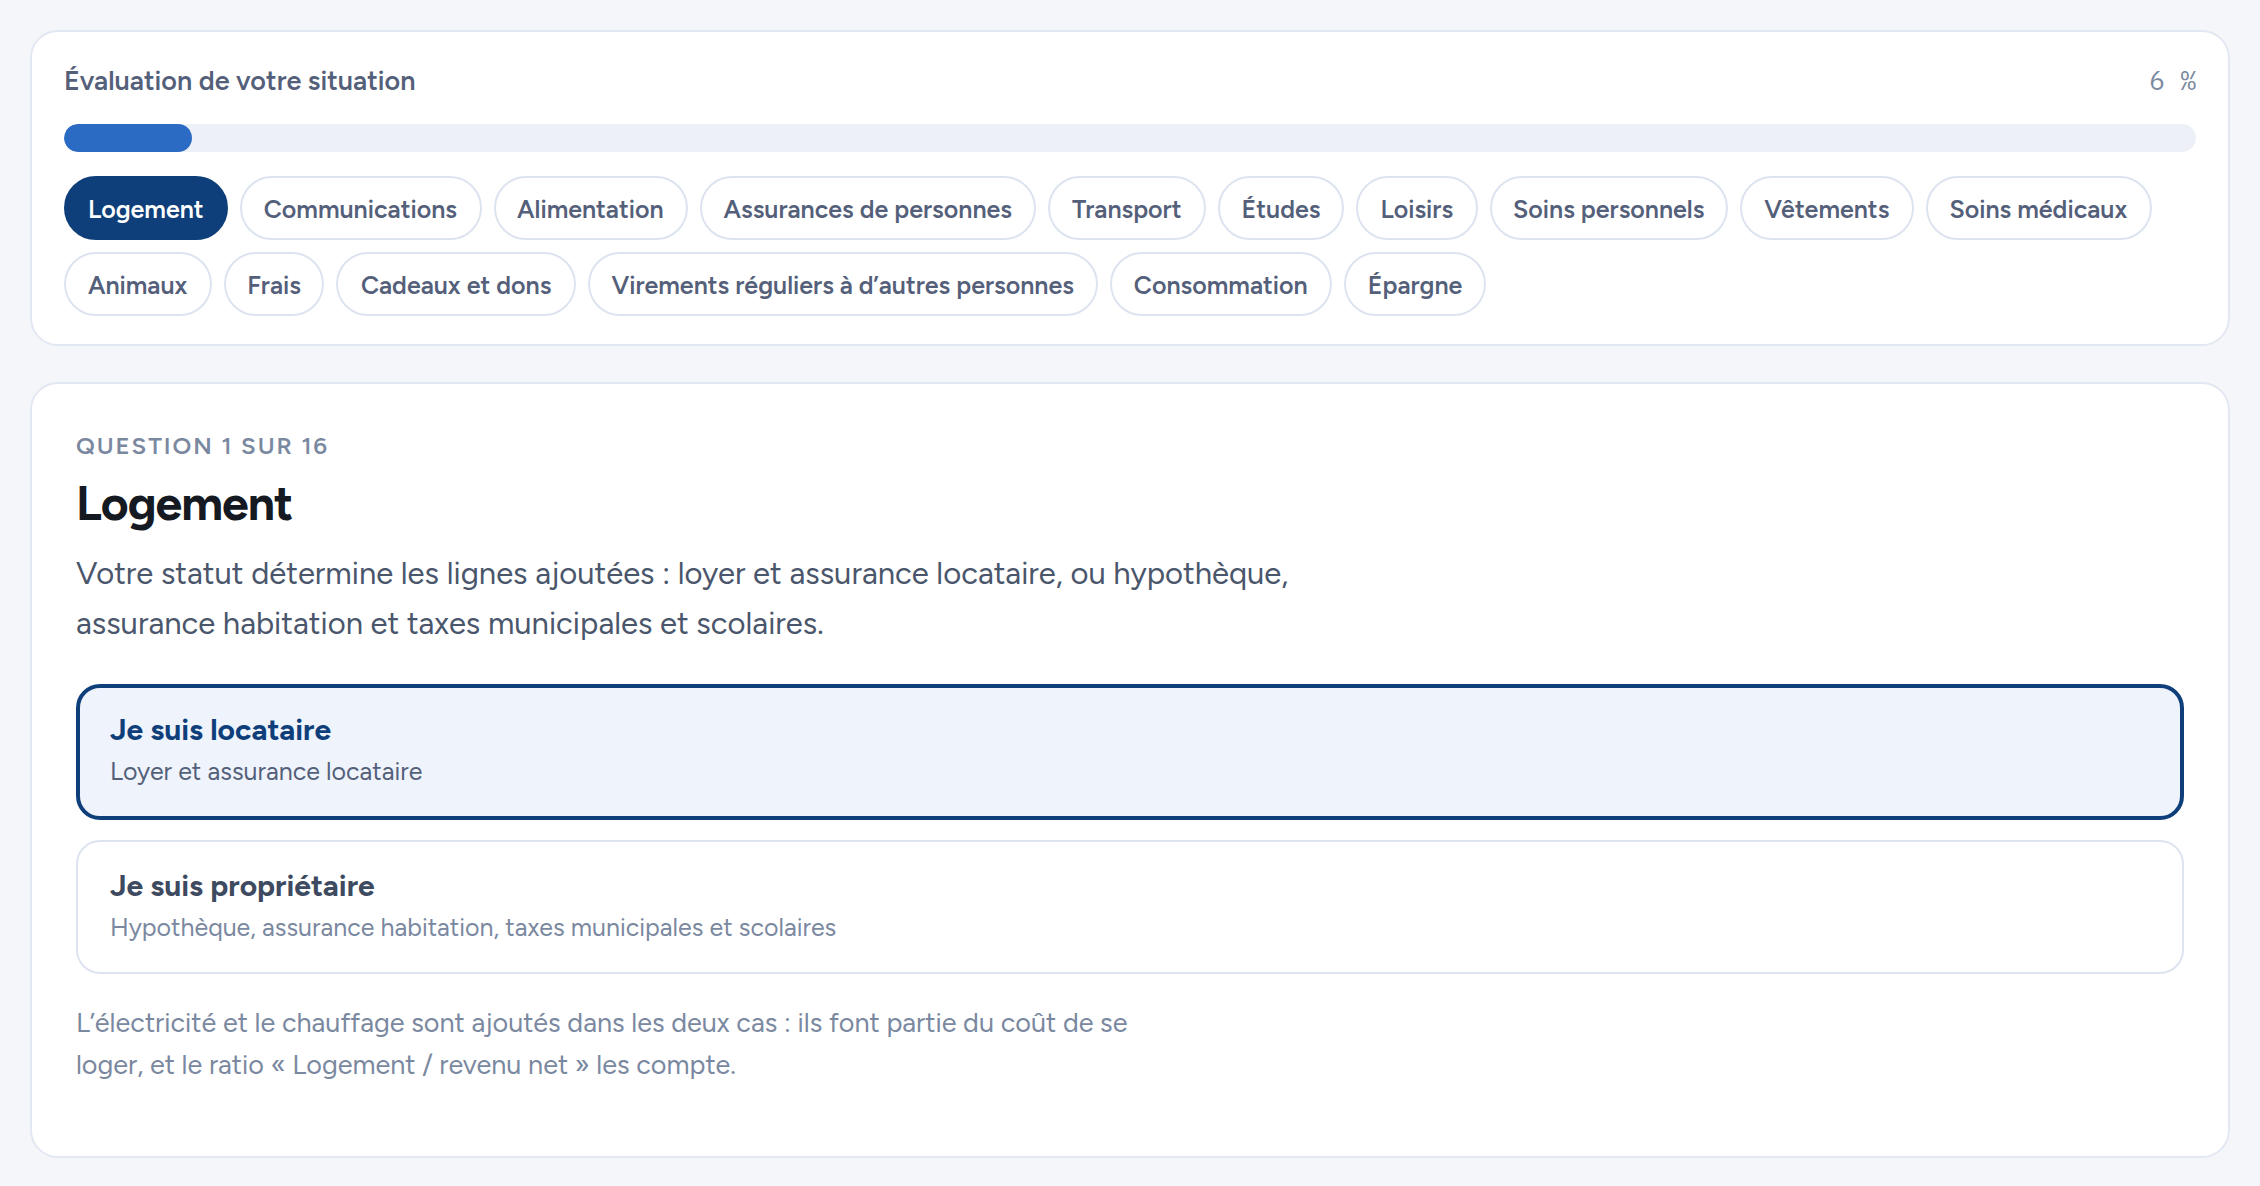
Écran 1 — Ma situation
Un poste budgétaire à la fois
L’évaluation de votre situation se parcourt un poste à la fois — logement, communications, alimentation, transport, jusqu’aux cadeaux et aux virements à des proches. Chaque page ne pose que ses propres questions, en colonne, et se répond en quelques secondes.
Ces réponses retirent d’emblée tout ce qui ne vous concerne pas. Sans véhicule, les lignes d’essence et d’immatriculation n’apparaissent jamais. Il reste un budget à votre taille, pas un formulaire de cent lignes.
Écran 2 — Mon budget
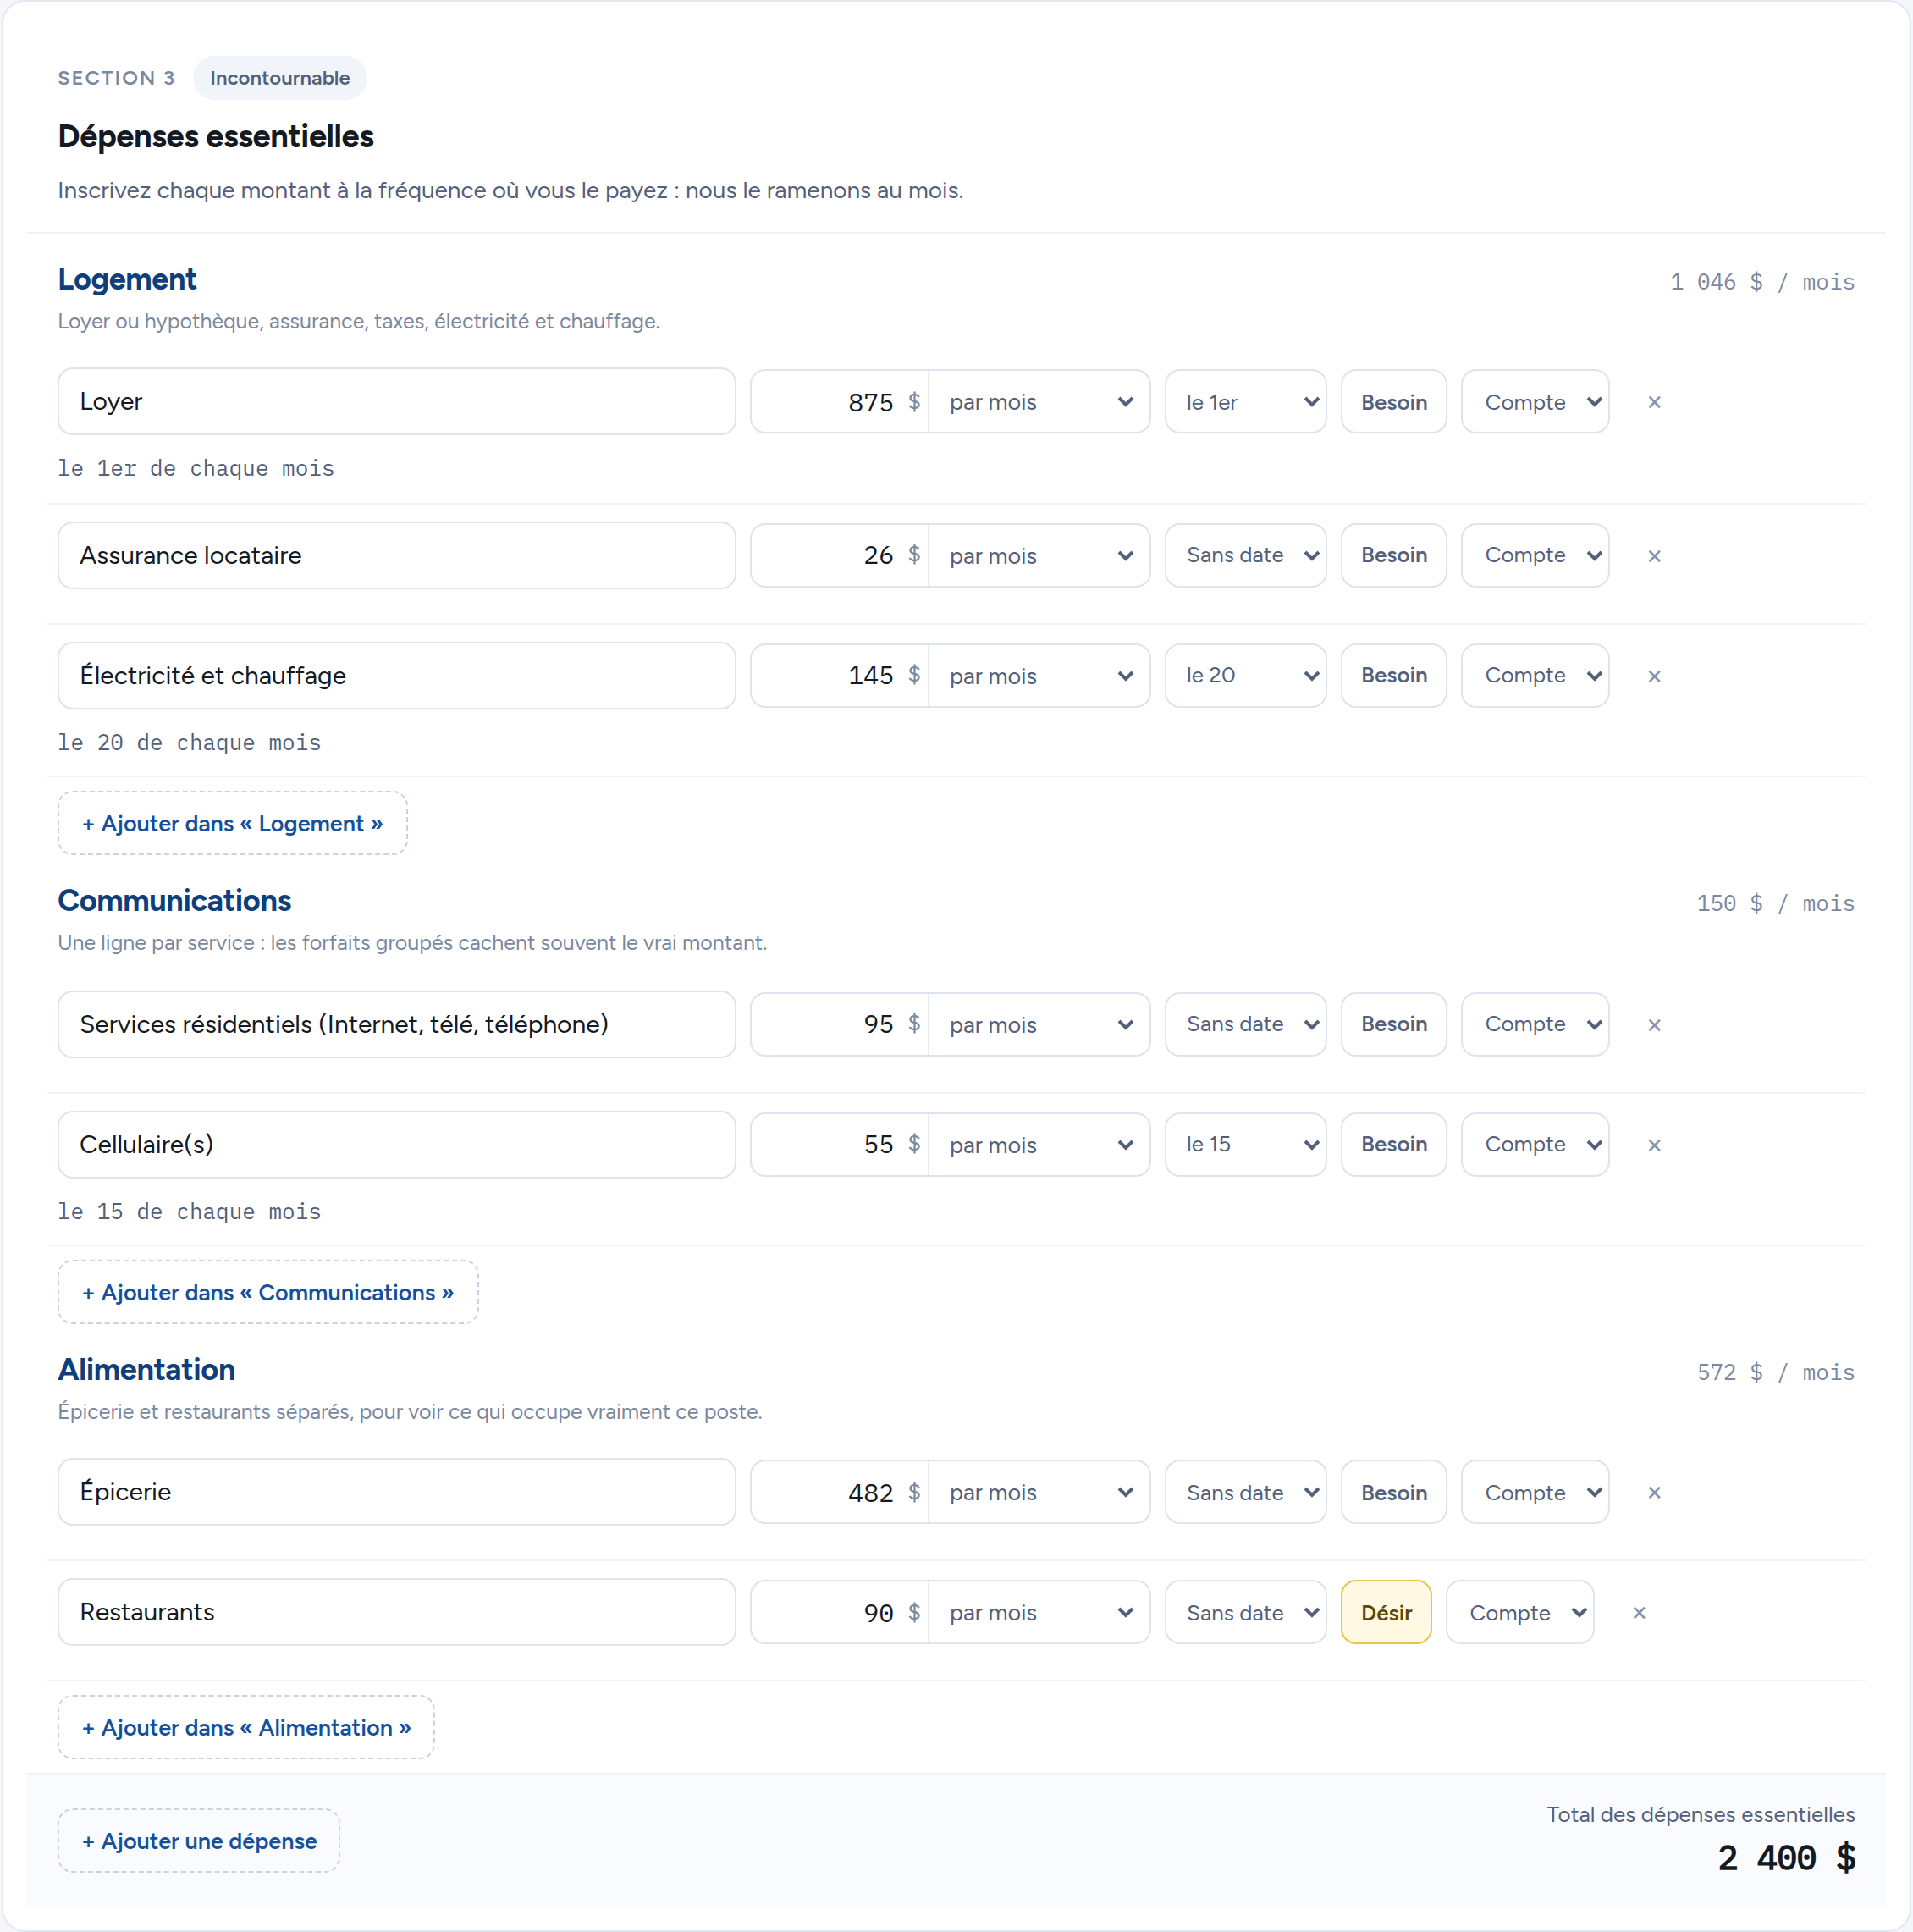
Chaque montant, à la fréquence où vous le payez
Quatorze postes budgétaires, du logement aux soins médicaux, chacun avec son sous-total du mois. Chaque montant s’inscrit à la fréquence où vous le payez réellement — par semaine, aux deux semaines, par mois ou par année.
L’outil ramène tout au mois avec les facteurs exacts : 4,33 semaines par mois, jamais 4. Chaque dépense indique aussi si elle est payée à même le compte ou portée à une carte de crédit — le rapport montre ensuite quelle part du budget passe par là.
Un virement régulier à un proche peut être marqué comme remboursement de dette : il compte alors dans votre ratio d’endettement, là où il pèse vraiment.
Quatre repères
Des ratios, avec ce qu’ils veulent dire
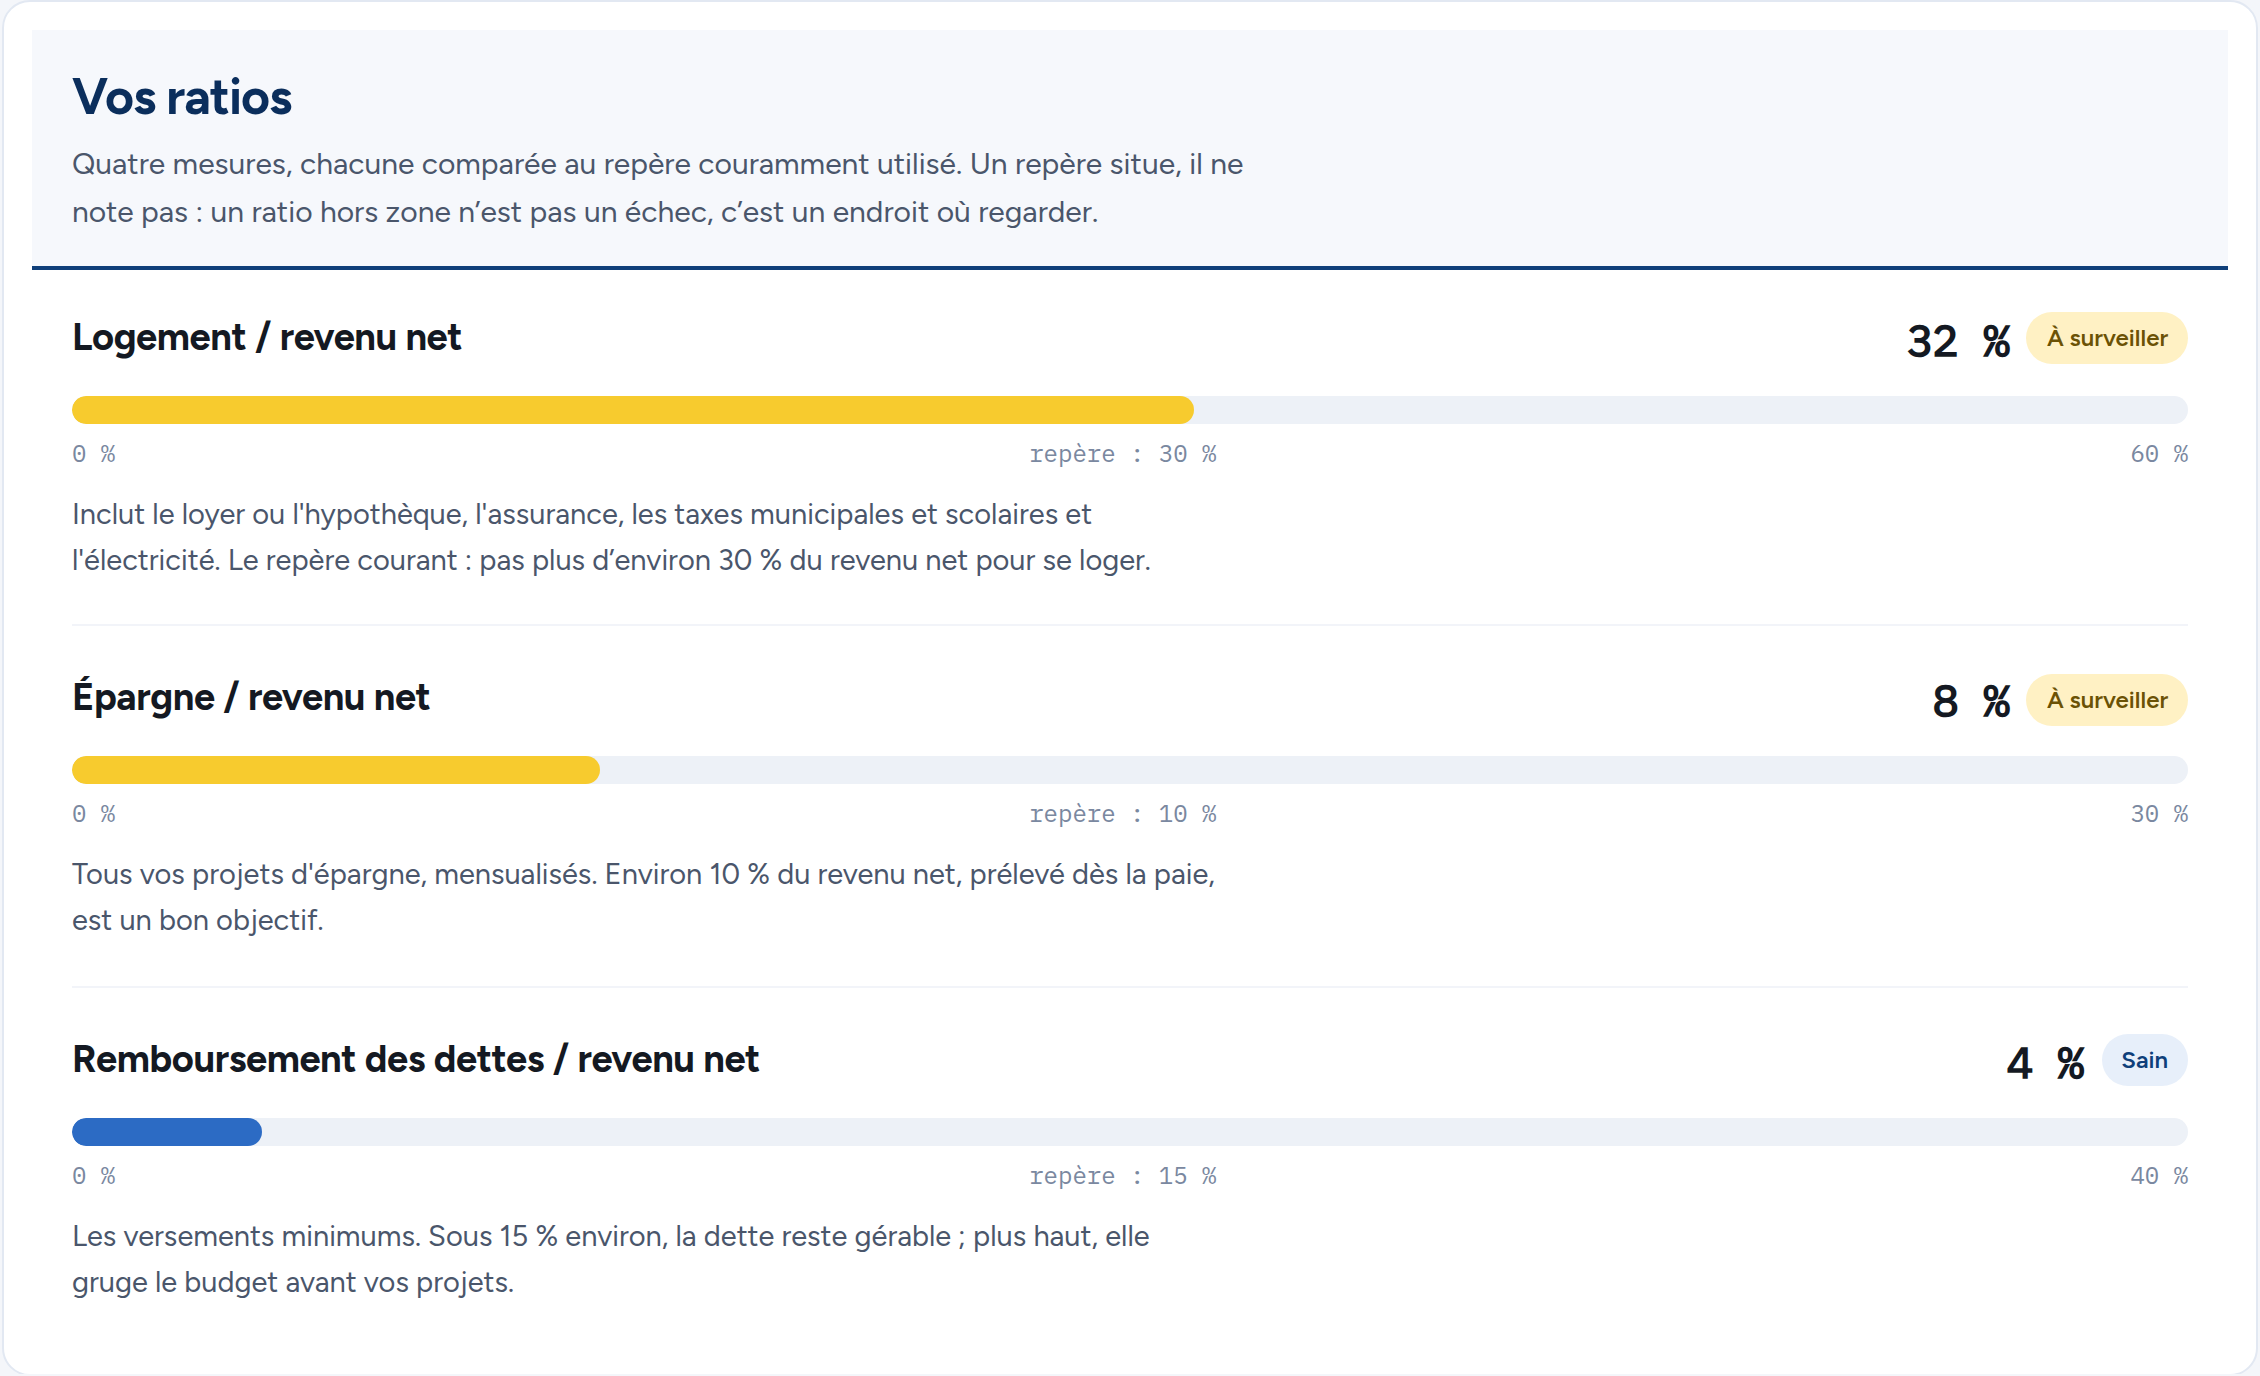
Logement, épargne, remboursement des dettes, et la mesure que les institutions financières utilisent pour une demande hypothécaire. Chacun avec son repère courant et une explication en français ordinaire.
Une pastille situe le résultat, mais le texte qui suit explique toujours ce que le chiffre recouvre. Un ratio hors zone n’est pas un échec : c’est un endroit où regarder.
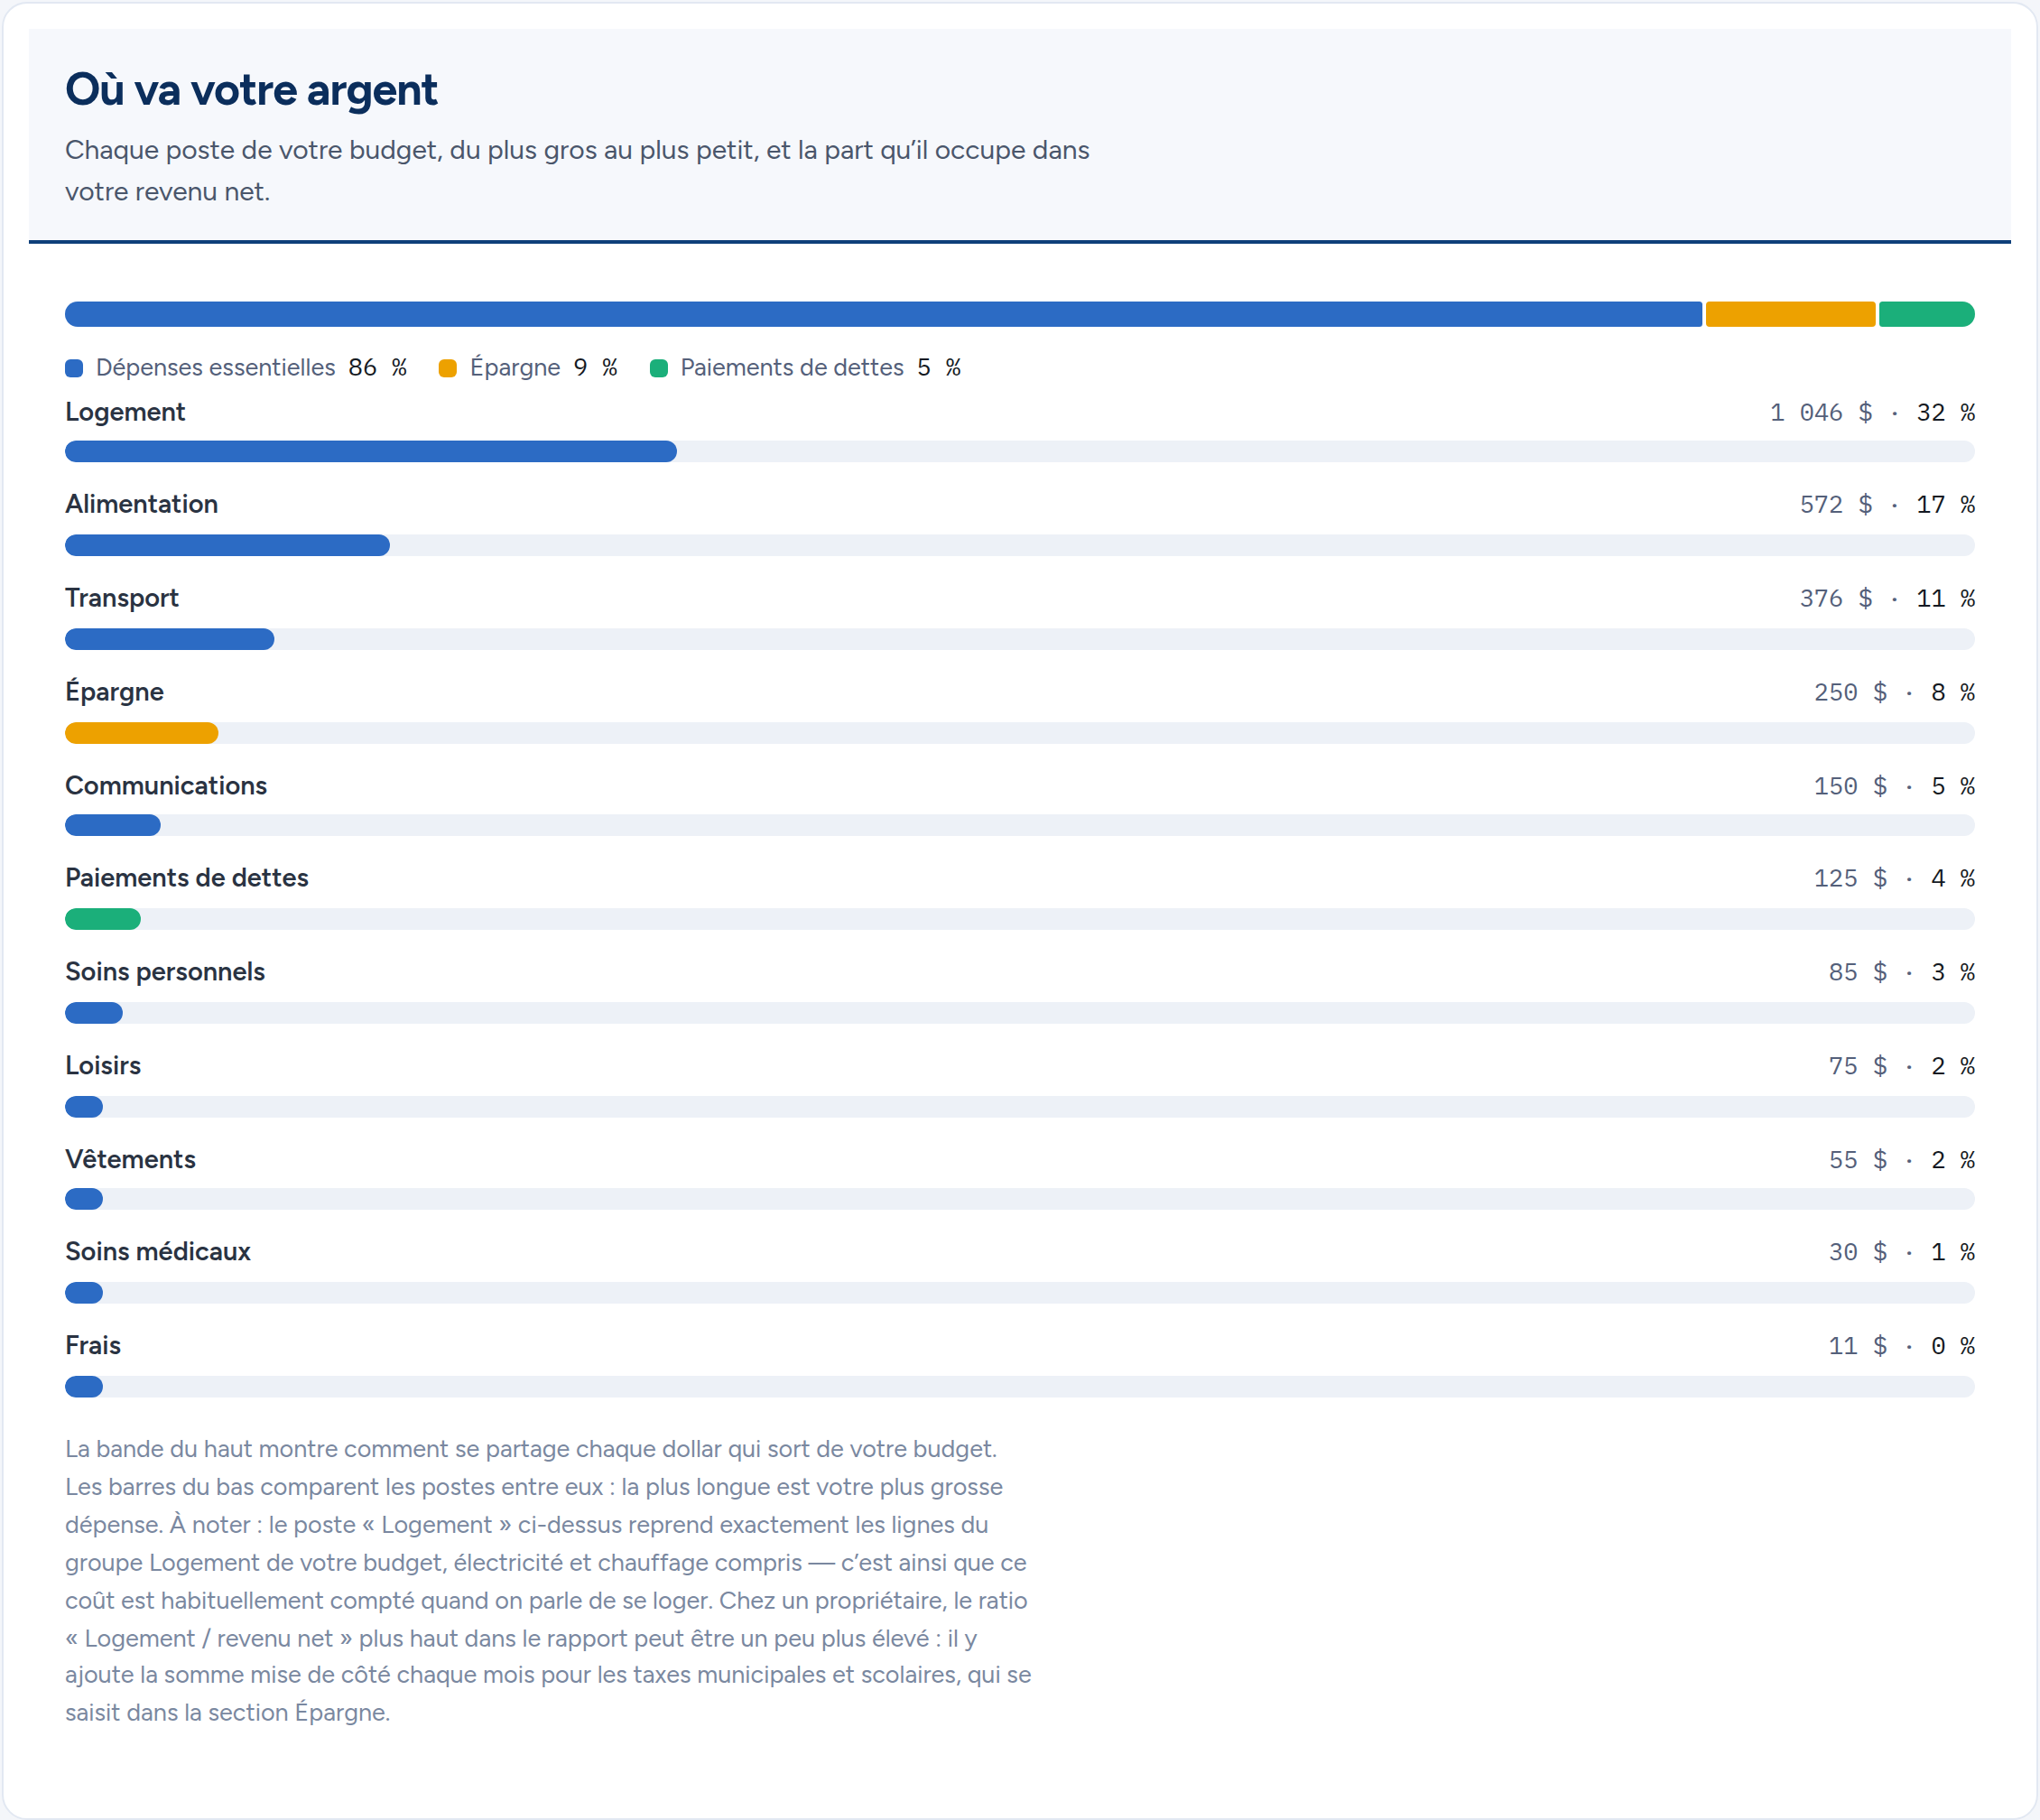
Où va votre argent
Chaque poste, du plus gros au plus petit
Logement, alimentation, transport, assurances, santé : chaque poste avec sa part du revenu net. La piste entière vaut 100 % du revenu, si bien que la longueur de la barre est le ratio.
La couleur suit la section budgétaire — dépenses, épargne, dettes — jamais le rang du poste. Les teintes ont été vérifiées pour rester distinctes en vision des couleurs déficiente, et chaque barre porte ses chiffres en toutes lettres.
Besoins et désirs
C’est vous qui tranchez, pas l’outil
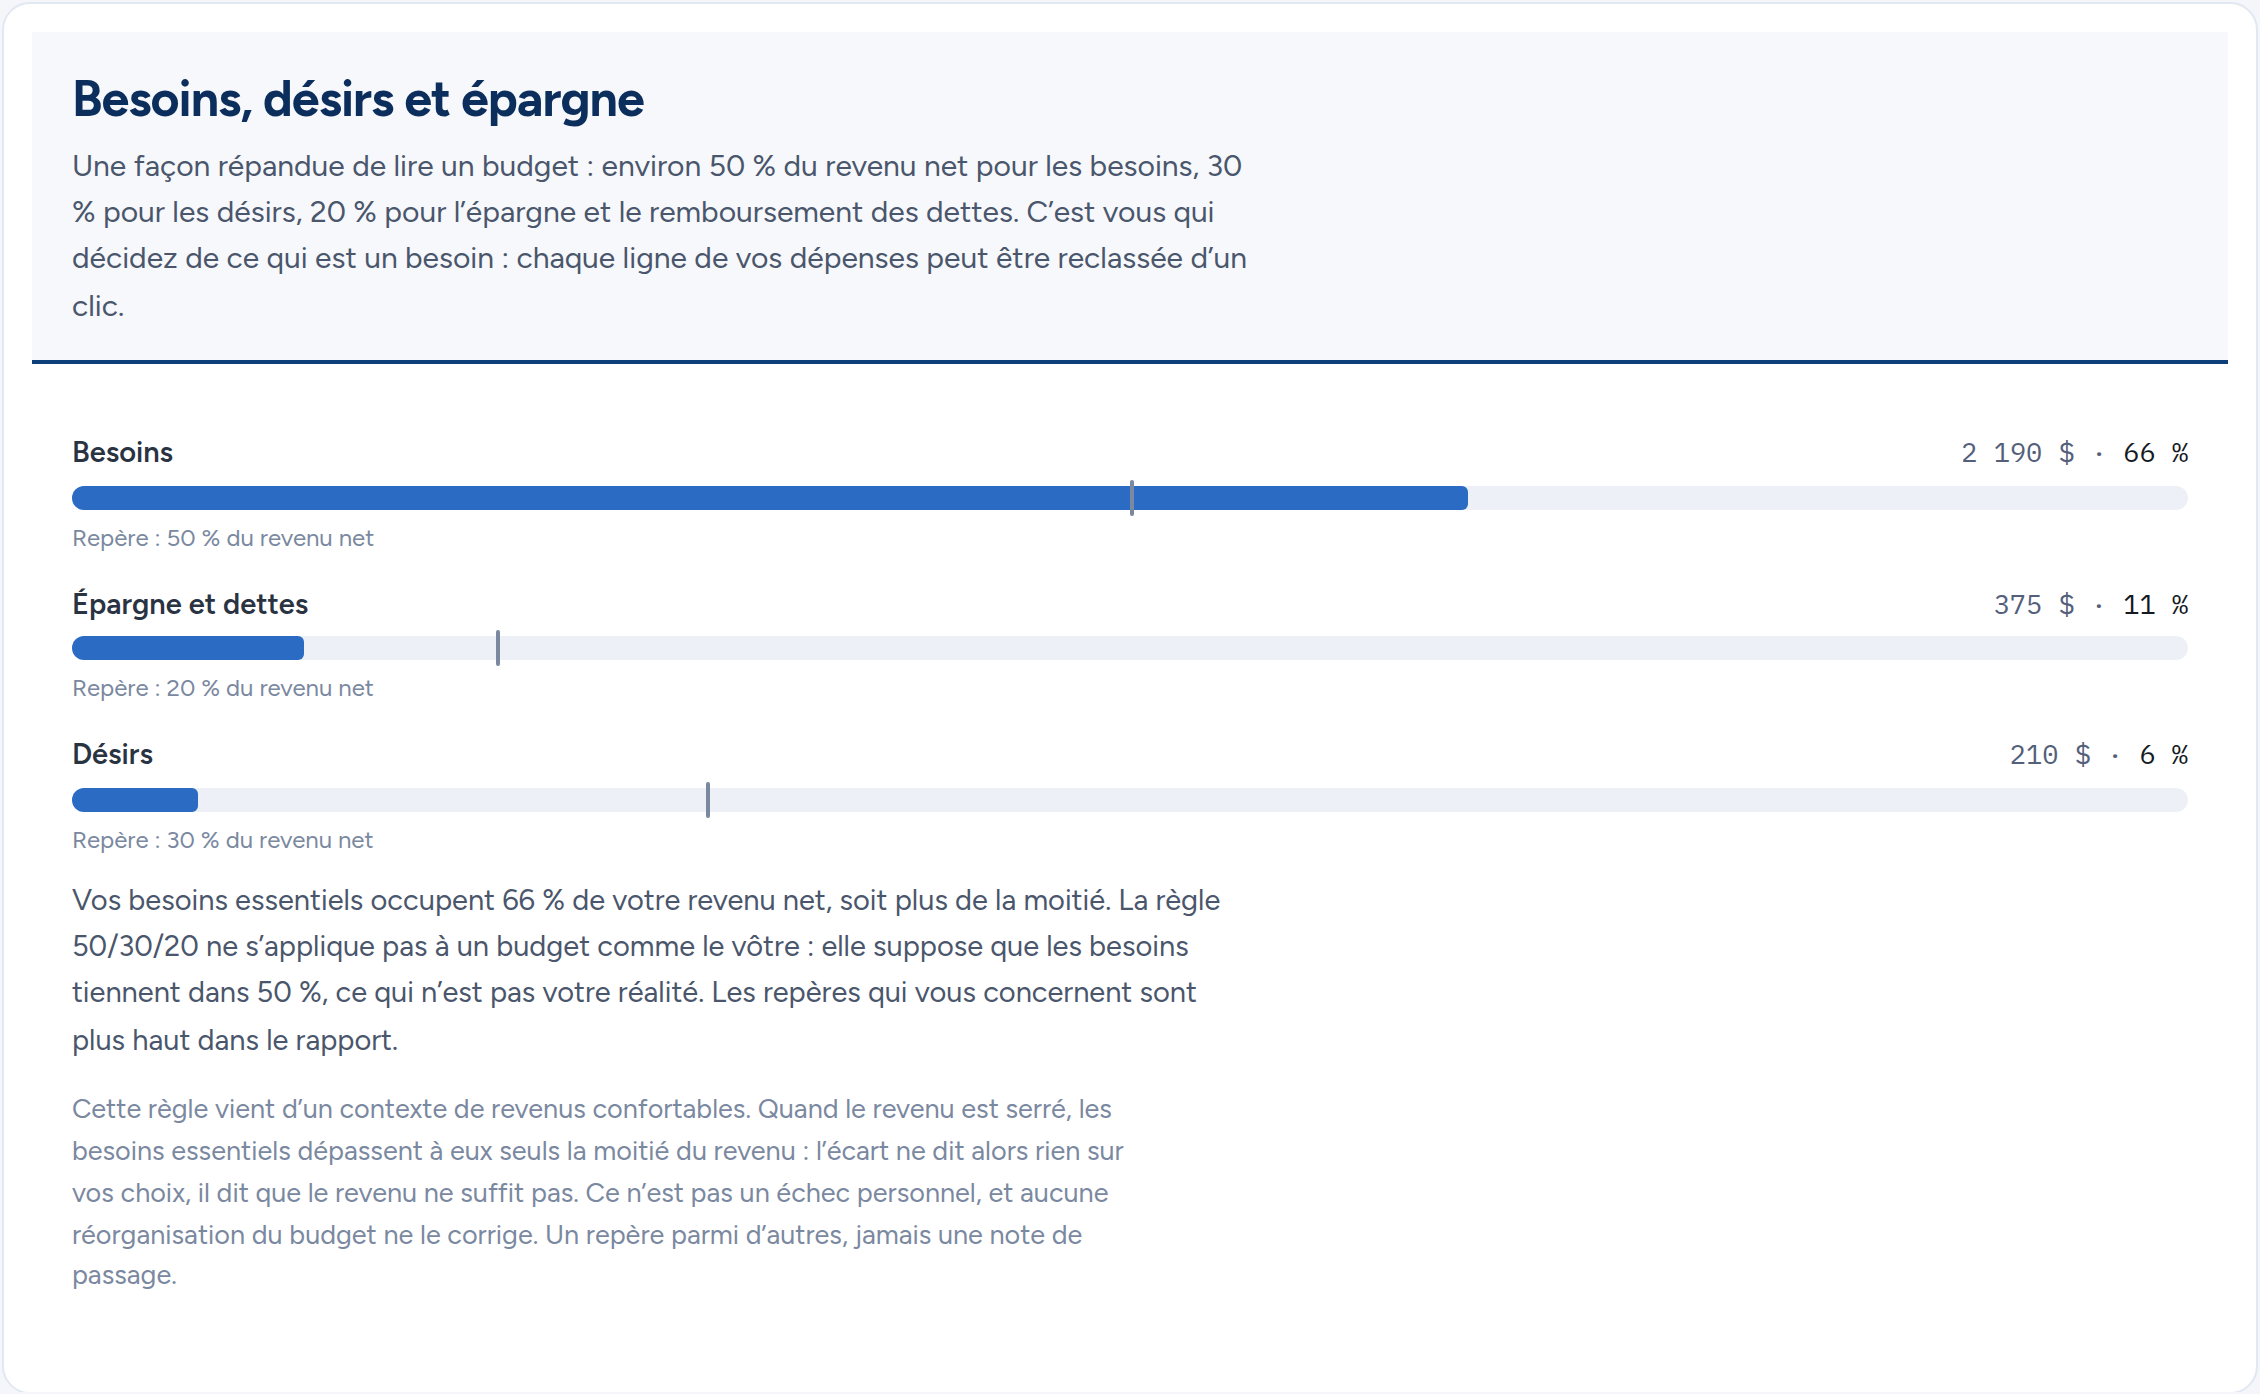
Chaque ligne de dépense porte une étiquette « besoin » ou « désir », modifiable d’un clic. Un soin dit esthétique peut être un besoin réel : pour se présenter à un emploi, pour une condition de peau. Un budget n’a pas à en juger à votre place.
La règle 50/30/20 sert de lecture d’ensemble. Quand les besoins dépassent à eux seuls la moitié du revenu, l’outil le dit et écarte la règle plutôt que d’afficher un écart à combler : l’écart ne parlerait pas de vos choix, il parlerait du revenu.
Deuxième budget
Est-ce que ça passe d’ici la prochaine paie ?
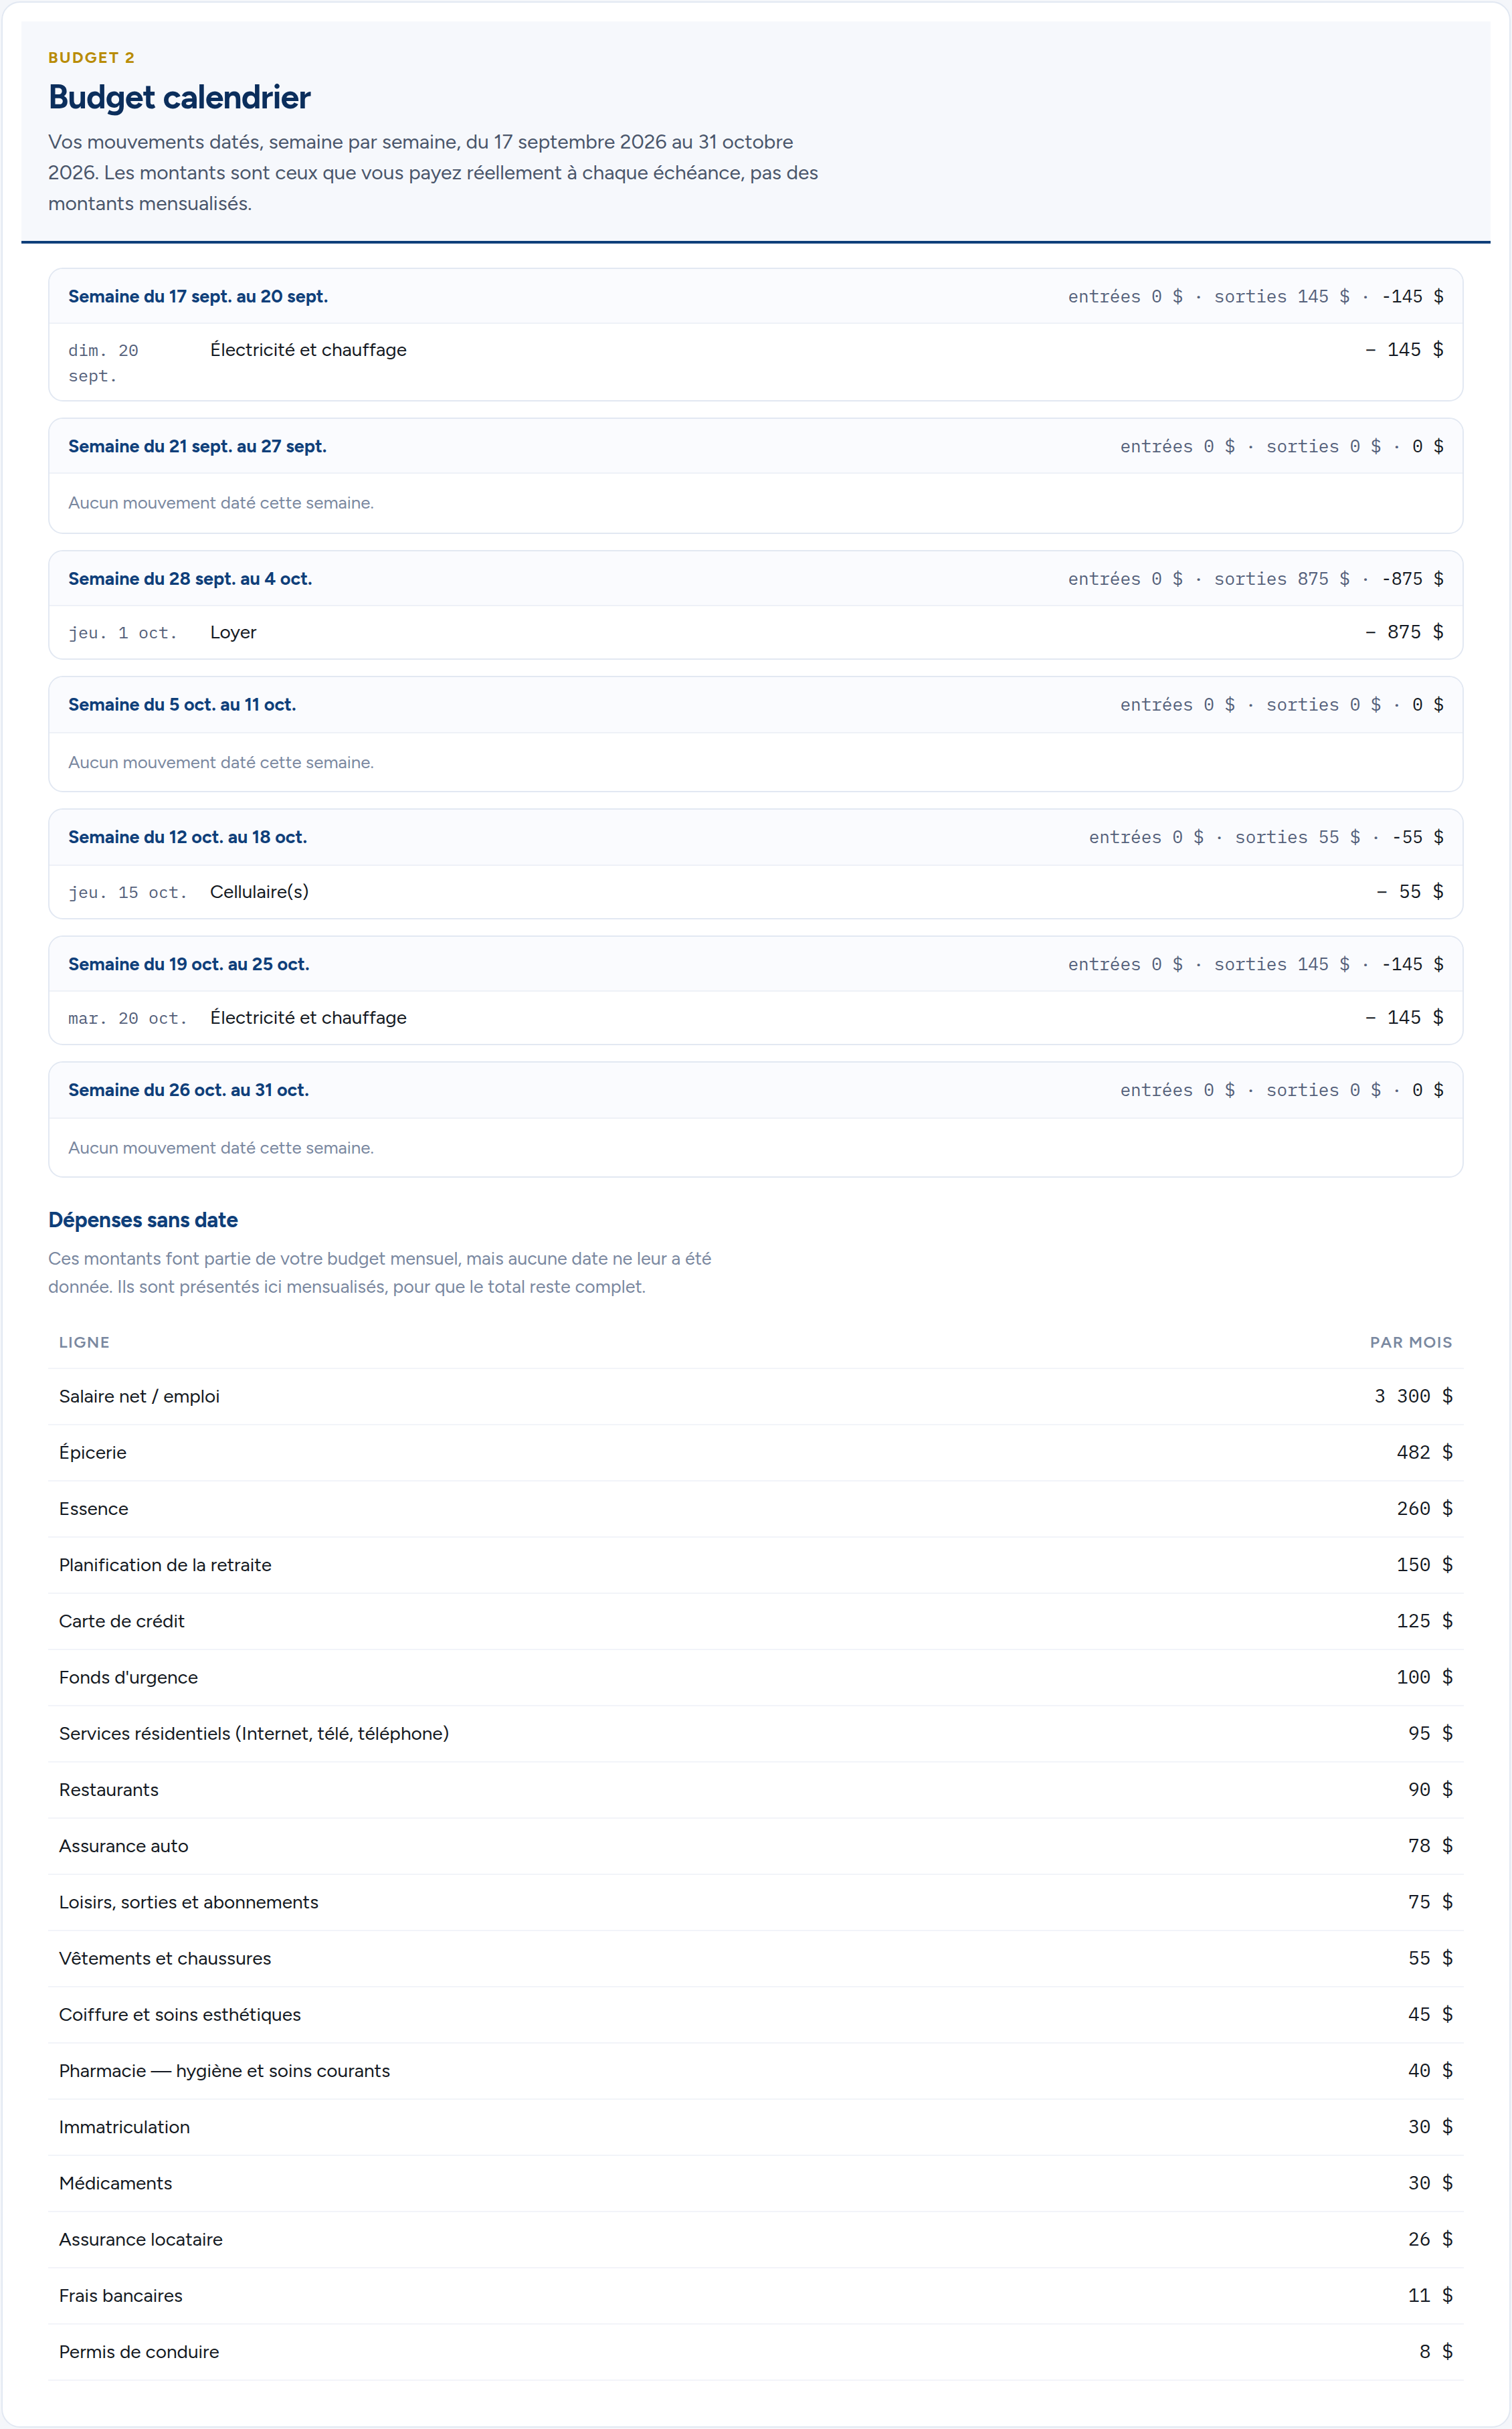
Indiquez quand chaque montant est payé — le loyer le 1er, le cellulaire le 15, la paie le jeudi — et l’outil place vos mouvements sur les semaines à venir, du jour courant jusqu’à la fin du mois suivant.
Les montants y sont ceux que vous payez réellement à chaque échéance : 100 $ d’épicerie le samedi, pas 433 $ par mois. C’est la question que le budget mensuel ne peut pas résoudre — deux budgets qui s’équilibrent au mois peuvent se vivre très différemment selon l’ordre des échéances.
Les dates sont facultatives. Une ligne sans date reste au budget mensuel.
Le rapport
Des suggestions, pas des ordres
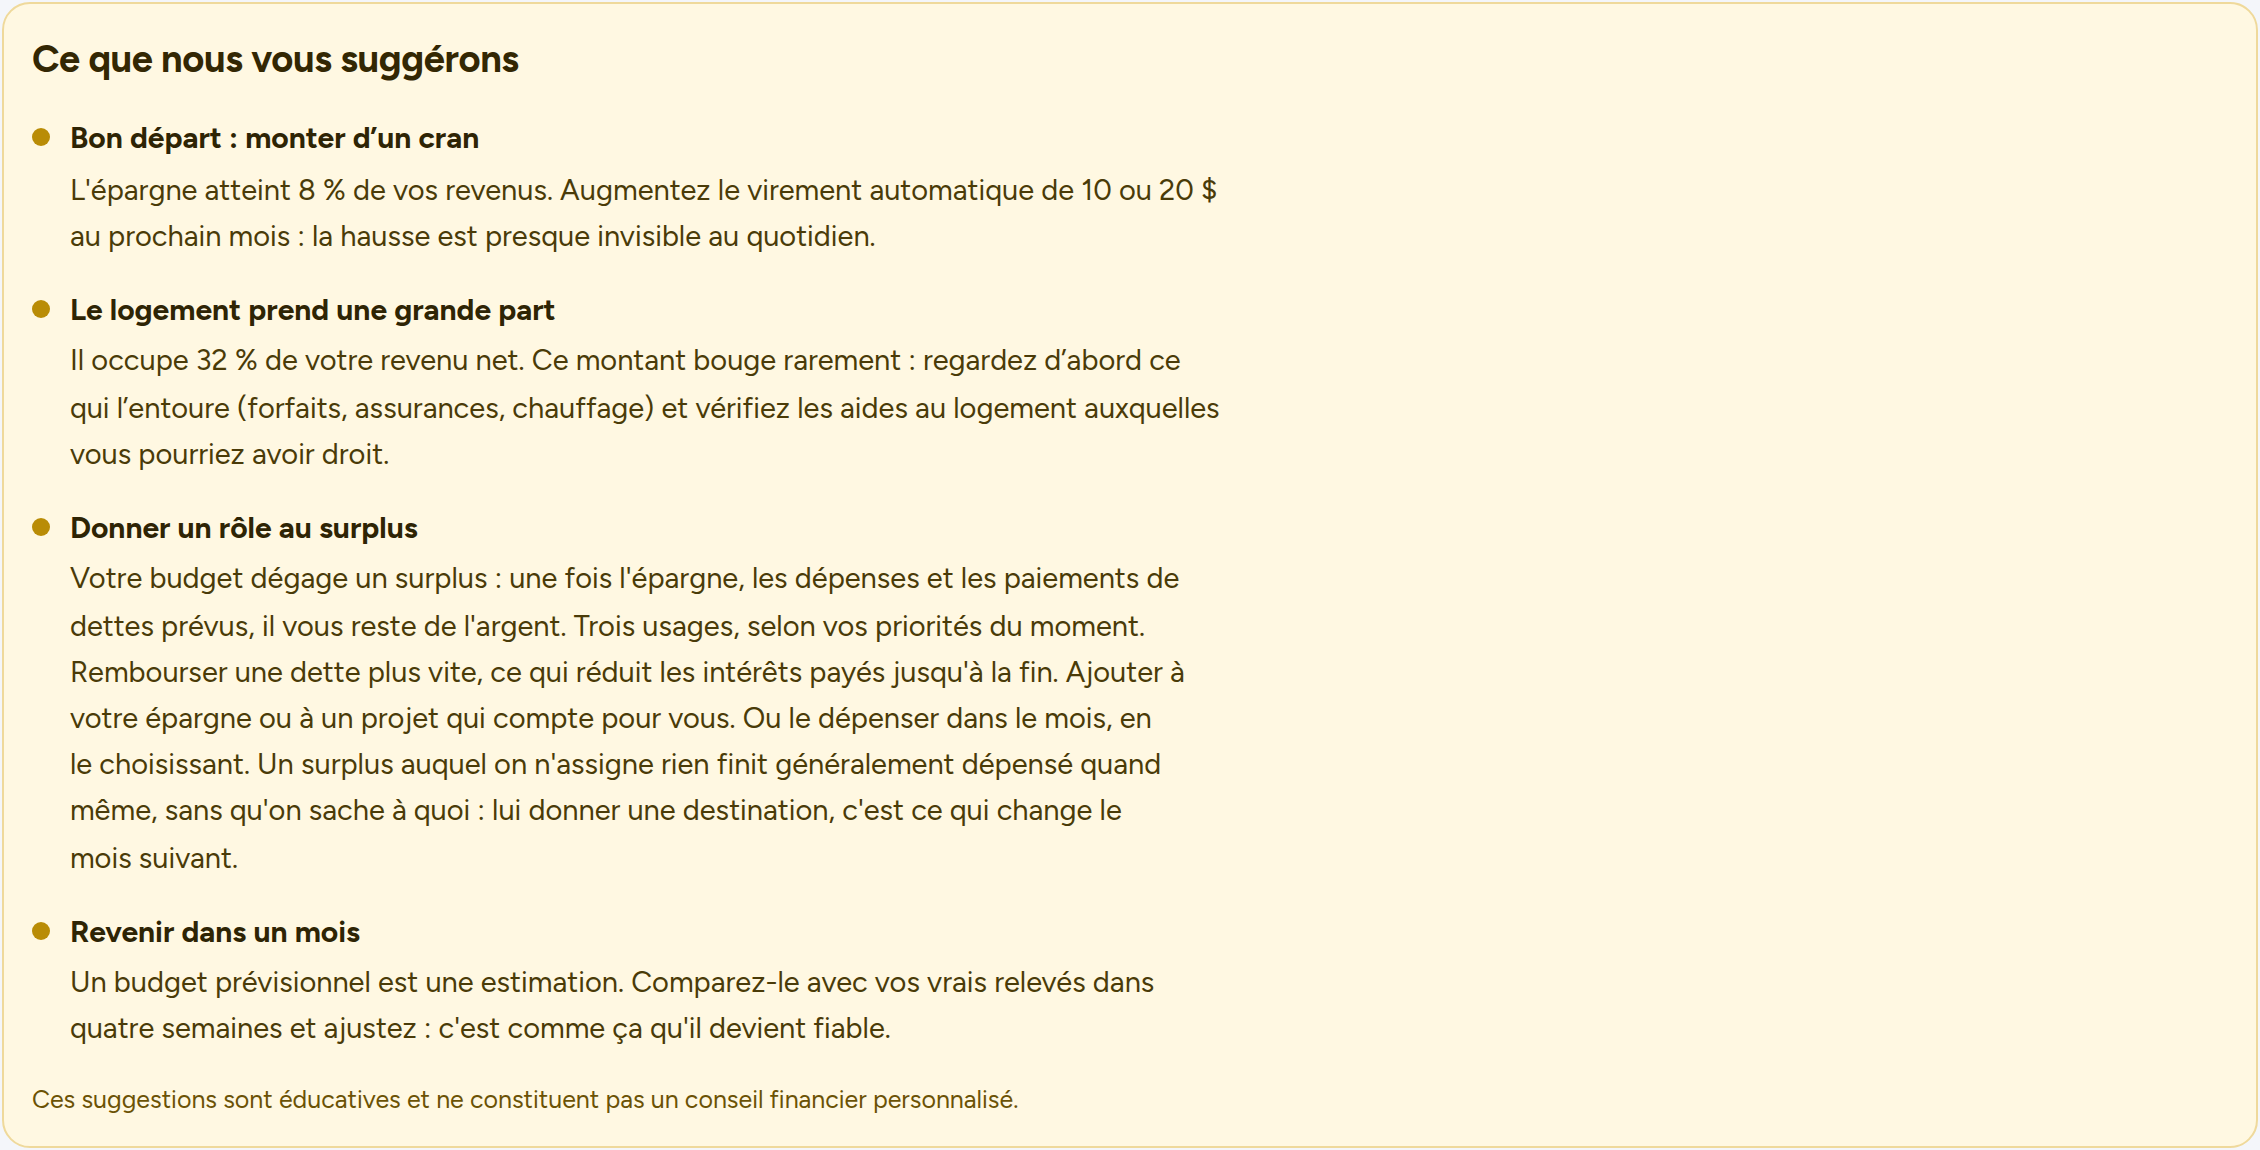
Le rapport se termine par des suggestions tirées de vos chiffres : l’épargne, le logement, les dettes, le solde. Elles sont éducatives et ne constituent pas un conseil financier personnalisé.
Le tout se télécharge en PDF : un sommaire budgétaire, les ratios, puis deux budgets — le mensuel prévisionnel détaillé ligne par ligne, et le calendrier. Chacun sur sa propre page, pour se suivre à côté de vos relevés.
Vos montants ne quittent pas votre navigateur
budgetPDF.ca calcule tout sur votre appareil. Il n’y a aucun compte, aucune base de données, et le rapport PDF est fabriqué dans votre navigateur : le serveur ne voit jamais vos chiffres.
Aucun témoin, aucune mesure d’audience, aucun bouton de réseau social. Les polices elles-mêmes sont servies depuis nos serveurs plutôt que par un service externe, pour ne transmettre votre adresse IP à personne.
Lire la page Vie privée — elle explique aussi comment le vérifier vous-même en trente secondes.
Prêt à faire le point ?
C’est gratuit, il n’y a rien à créer, et vous pouvez vous arrêter en cours de route.
Bâtir mon budget →Un outil statistique, pas un jugement
Les repères qu’affiche cet outil — environ 30 % du revenu net pour se loger, environ 10 % pour l’épargne, la règle 50/30/20 — sont des points de comparaison statistiques. Ce sont des moyennes, pas des notes de passage, et ils ne conviennent pas à toutes les situations.
Sa présentation ne porte aucun jugement sur vos choix ni sur votre valeur. Un budget serré n’est pas un échec personnel : quand les dépenses essentielles dépassent ce que le revenu permet, aucune réorganisation du budget ne le corrige, et l’outil le dit plutôt que de vous montrer un écart à combler.
Si une fonctionnalité vous semble devoir être modifiée — un mot mal choisi, un repère inadapté, une catégorie qui manque — écrivez-nous par le formulaire de contact. Les messages sont reçus à info@dominiccyr.ca et lus.